


Cartões Fácil
4,7359.00 Arvustused
Rakenduse andmed
- Versioon
- 2.0.15
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Genneration
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
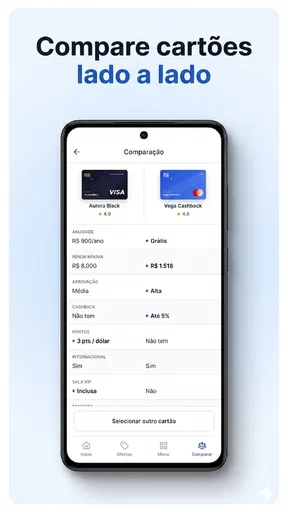
 Analüüsi koostas AppCompare
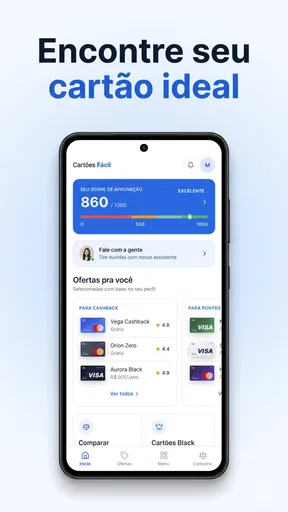
Kui otsid krediitkaarti, on kõige keerulisem osa sageli mitte taotluse esitamine, vaid sobiva valiku tegemine. Tingimused, kulud ja kasutusharjumused võivad olla esitatud eri viisil ning kiire otsus võib hiljem ebamugavaks osutuda. Mina proovisin selleks Cartões Fácil rakendust kui isiklikku abivahendit krediitkaardi valimisel. Minu esmamulje oli lihtne: see ei püüa olla igapäevane pangarakendus, vaid keskendub valiku tegemise toetamisele.
Rakendus kuulub rahanduse kategooriasse ja selle on loonud Genneration. See on tasuta, PEGI 3 vanusemärgisega ning Androidi puhul sobib see seadmetele alates versioonist 7.0. Rakenduse praegune versioon on 2.0.15. Need detailid on esmakasutajale olulised, sest enne paigaldamist saab kiiresti hinnata, kas telefon on piisavalt uus ja kas tegemist on vanusele sobiva tööriistaga.
Kui ma peaksin kirjeldama selle rakenduse väärtust ühe lausega, ütleksin, et see aitab muuta krediitkaardi valimise vähem juhuslikuks. See ei ole lubadus leida kõigile parim kaart, vaid võimalus korrastada enda mõtteid enne, kui hakkan pakkumisi võrdlema. Just sellise tagasihoidliku rolli puhul on minu hinnang kõige positiivsem.
Kuidas Cartões Fácil esmakasutajale töötab
Rakenduse mõte on aidata mul krediitkaardi valikut rahulikumalt lahti mõtestada. Selle asemel et alustada juhusliku panga pakkumisest, saan esmalt keskenduda sellele, mida kaardilt tegelikult ootan. Kasutan krediiti harva või regulaarselt? Kas tähtis on paindlikkus, kulude mõistmine või lihtsalt sobiva variandi leidmine? Just sellised küsimused annavad kasutamisele mõtte.
Oluline on kohe alguses õige ootus seada: Cartões Fácil ei asenda minu hinnangul panka ega tee finantsotsust minu eest. See on abiline, mis aitab valikuprotsessi korrastada. Kui kasutaja loodab, et rakendus kinnitab talle krediitkaardi automaatselt või korraldab kogu taotluse ühe puudutusega, võib kogemus tunduda liiga tagasihoidlik.
Rakenduse populaarsus annab siiski märku, et idee kõnetab paljusid. Seda on paigaldatud üle miljoni korra, keskmine hinne on 4,7 ning hinnanguid on ligi tuhat. Need näitajad ei tõesta, et rakendus sobib kõigile, kuid näitavad, et tegemist ei ole täiesti tundmatu katsetusega. Minu jaoks on need pigem taust kui põhjus rakendus valida: finantstööriista puhul loeb rohkem see, kas selle roll sobib minu vajadusega.
Mina soovitaksin seda eelkõige inimesele, kes on krediitkaartide maailmas alles alustamas või kellel on mitu võimalikku valikut ees ja puudub kindel otsustusviis. Kui sul on juba konkreetne pank, kaart ja täpselt teadaolevad tingimused välja valitud, võib rakenduse kasu olla väiksem. Sellisel juhul on otstarbekam lugeda otse teenusepakkuja ametlikke tingimusi.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Enne paigaldamist tasub läbi mõelda oma eesmärk
Esimene kasulik samm ei ole isegi rakenduse avamine, vaid oma vajaduse sõnastamine. Mina paneksin enne kasutamist kirja kolm asja: milleks kaarti vaja on, kui sageli seda kasutaksin ja millist kulu tahan kindlasti vältida. Näiteks võib eesmärk olla reisikulude ajutine katmine, suurema ostu planeerimine või lihtsalt võimalus ootamatul kuul rahavoogu tasakaalustada.
See väike ettevalmistus aitab vältida levinud viga, kus kasutaja valib kaardi ainult nime või esmapilgul meeldiva hüve järgi. Krediitkaart on siiski finantstoode. Kui ma ei tea, millise kasutusviisi jaoks kaarti otsin, ei saa ka rakendus minu eest head otsust teha.
Praktiline nipp on hinnata ka oma tagasimakseharjumust. Kui kavatsen kasutatud summa alati kiiresti tagasi maksta, vaatan teistsuguseid omadusi kui siis, kui krediidijääk võib pikemaks ajaks alles jääda. Rakendus aitab valikut suunata, kuid minu enda rahaline olukord peab jääma otsuse keskmesse.
Paigaldamine ja esimene tutvus
Paigaldamise järel soovitan esimesel korral mitte kiirustada. Ava rakendus, vaata rahulikult, milliseid valikuid ja küsimusi see esitab, ning ära vali esimest sobivat varianti ainult sellepärast, et tahad kiiresti edasi liikuda. Esmakordse kasutaja jaoks on kõige väärtuslikum just see, kui ta mõistab, millise loogika järgi soovitused või võrdlus tekivad.
Minu jaoks on hea töövoog selline: alustan oma eesmärgist, liigun läbi rakenduse küsimuste või valikute, märgin võimalikult ausalt oma kasutusviisi ning alles siis hakkan tulemusi vaatama. Kui vastan oletuste järgi, saan ka ebatäpsema suuna. See ei ole rakenduse viga, vaid isikliku sisendi mõju.
Kui mõni termin tundub segane, ei tasu seda lihtsalt vahele jätta. Finantsrakenduses võib üks väike erinevus muuta seda, milline kaart tundub sobiv. Vajaduse korral kontrolliksin hiljem sama tingimust kaardi pakkuja ametlikust infost. Rakendus aitab otsustada, kuid lõplik vastutus jääb alati kasutajale.
Esimene tähenduslik tulemus
Minu hinnangul on esimene päriselt kasulik hetk see, kui kasutaja suudab pärast rakenduse läbimist sõnastada, miks üks kaart talle paremini sobib kui teine. See ei pea tähendama, et ta esitab kohe taotluse. Edu võib olla ka see, kui ta välistab enda jaoks sobimatud variandid ja saab aru, milliseid tingimusi enne otsustamist kontrollida.
Soovitan tulemuse juures teha väikese kontrollnimekirja. Kirjuta üles kaardi nimi, peamine kasutusotstarve, võimalikud kulud ja küsimused, mis vajavad veel kontrollimist. Selline töövoog on eriti kasulik siis, kui vaatad rakendust koos elukaaslase või pereliikmega. Arutelu muutub konkreetsemaks, sest te ei räägi enam lihtsalt sellest, milline kaart tundub hea, vaid miks see sobib teie tegeliku rahakasutusega.
Üks vähem ilmne kasutusviis on kasutada rakendust mitte ainult ühe kaardi leidmiseks, vaid otsustusfiltrina. Kui mul on juba mõni pakkumine silma jäänud, saan selle abil kontrollida, kas see sobib minu vajadusega või meeldib mulle lihtsalt reklaamitud omadus. See aitab vähendada emotsionaalset valikut, eriti kui pakkumises rõhutatakse boonust, kuid igapäevane kasutus ei vasta sellele.
Teine kasulik võte on teha valik kahes voorus. Esimeses voorus keskendun ainult vajadusele ja kasutusharjumusele. Teises võrdlen alles neid tingimusi, mis päriselt minu olukorda mõjutavad. Nii ei lase ma ebaolulisel detailil alguses kogu otsust juhtida.
Kui kasutan rakendust koos teise inimesega, püüan enne oma vastused eraldi läbi mõelda. Ühine arutelu on kasulik, kuid erinevad harjumused võivad muidu sulanduda üheks ebamääraseks vajaduseks. Näiteks võib üks inimene kaarti kasutada igapäevaselt ja teine ainult hädaolukorras; ühe valikukriteeriumi järgi tegutsedes ei pruugi kumbki oma tegelikku kasutust hästi arvestada.
Näide tavalisest igapäevaolukorrast
Oletame, et mul on ees suurem kodune ost, kuid ma ei taha valida kaarti ainult ühe kuu vajaduse põhjal. Avan Cartões Fácili, panen paika, et otsin krediitkaarti kindla ostu jaoks, ja mõtlen läbi, kuidas summa tagasi maksan. Seejärel vaatan, milline valik tundub minu kasutusviisiga kooskõlas, ning panen eraldi kirja, mida pean teenusepakkujalt üle kontrollima.
Sellises olukorras ei ole rakenduse väärtus ainult soovituses. See sunnib mind enne taotlemist mõtlema, kas kaart lahendab tegeliku vajaduse või lükkab lihtsalt makse edasi. Kui ma ei suuda tagasimakseplaani selgelt sõnastada, on see märk, et peaksin otsusega ootama või otsima teistsugust lahendust.
Teine näide on inimene, kes kasutab krediitkaarti vaid aeg-ajalt. Tema jaoks võib olla tähtsam lihtne arusaadavus kui suur hulk lisavõimalusi. Cartões Fácil aitab sellise kasutaja tähelepanu tuua tagasi põhiküsimusele: kas valitud kaart on päriselt mugav ja jõukohane või tundub see hea ainult esimesel vaatamisel?
Sellest igapäevasest kasutusest saab teha ka väikese järelkontrolli: pärast teenusepakkuja tingimuste lugemist küsin endalt, kas algne eesmärk on endiselt sama. Kui olen vahepeal hakanud keskenduma mõnele lisahüvele, mis polnud alguses oluline, tasub korraks tagasi minna oma vajaduste juurde. See hoiab valiku seotud päris ostu ja tagasimaksevõimega, mitte pakkumise kõige pilkupüüdvama osaga.
Mis võib esimest korda segadust tekitada
Kõige tavalisem segadus tekib siis, kui kasutaja peab rakenduse soovitust lõplikuks otsuseks. Mina käsitleksin seda pigem lähtepunktina. Kaardi sobivus sõltub alati konkreetsetest tingimustest, kasutaja sissetulekust, tagasimaksekäitumisest ja sellest, kuidas teenusepakkuja taotlusi hindab.
Samuti võib tekkida küsimus, miks rakendus ei lahenda kõike ühe korraga. Selle põhjuseks on tööriista roll: valikuabi ja panga enda protsess ei ole sama asi. Kui oled rakenduses leidnud sobiva suuna, tuleb järgmised sammud teha vastava teenusepakkuja kanalites ning enne nõustumist lugeda tingimused läbi.
Teine võimalik komistuskivi on liiga üldine vastamine. Kui märgin, et kõik omadused on mulle võrdselt tähtsad, ei anna tulemus mulle tegelikult palju juurde. Mina seaksin prioriteedid järjestusse: kõigepealt vältimatu, seejärel soovitav ja lõpuks lihtsalt meeldiv. Selline järjestus teeb rakenduse kasutamise sisukamaks.
Kolmas asi puudutab finantsterminoloogiat. Kui ma ei saa aru, mida mõni tingimus minu jaoks tähendab, ei teeks ma otsust ainult rakenduse põhjal. Kontrolliksin mõiste üle ametlikest dokumentidest või küsiksin teenusepakkujalt. See on eriti oluline juhul, kui krediiti ei plaanita iga kuu täielikult tagasi maksta.
Kui pärast soovituse saamist jääb küsimus, kas taotlus sobib ka minu isikliku olukorraga, on õige järgmine samm mitte otsida rakendusest kindlustunnet, vaid kontrollida teenusepakkuja ametlikke nõudeid ja tingimusi. Tulemuse kasutamine suunana on mõistlik; selle käsitlemine heakskiiduna või garantiina ei oleks.
Piirangud, mida enne otsustamist arvestada
Cartões Fácil on kasulik siis, kui vajad valiku tegemiseks struktuuri. Samas ei tohiks seda pidada iseseisvaks finantsnõustajaks. Rakenduse soovitus ei saa arvestada kõiki minu isiklikke kohustusi, sissetuleku muutusi ega tulevasi kulusid, kui ma neid ise otsusesse ei too.
Samuti ei pruugi see olla parim valik kasutajale, kes tahab teha väga detailset kulude võrdlust või hallata olemasolevat krediitkaarti. Selleks sobivad paremini panga enda rakendus, ametlik hinnakiri ja lepingud. Cartões Fácil on tugevam otsuse algusfaasis, mitte tingimata kogu suhte haldamisel teenusepakkujaga.
Kui mul on juba usaldusväärne finantsnõustaja või olen kõik kaardid ise põhjalikult läbi võrrelnud, võib rakendus tunduda üleliigne. Teisalt on just algajal lihtsam alustada neutraalsema küsimuste ja valikute protsessiga kui sirvida kümneid pakkumisi ilma selge eesmärgita.
Veel üks praktiline piirang on see, et tasuta kasutamine ei tähenda automaatselt, et kõik rakenduse kaudu leitud finantstooted oleksid kasutajale soodsad. Mina vaataksin alati eraldi üle lõplikud kulud, tagasimakse tingimused ja oma võime kohustust täita. Rakendus aitab tähelepanu suunata, kuid ei tohiks vähendada ettevaatlikkust.
Praktiliselt tähendab see, et ma ei jätaks olulisi tingimusi meeldejätmise hooleks. Kui pakkuja ametlikus infos on mitu eri kulu või tingimust, märgiksin need endale üles ja võrdleksin neid sama kasutusjuhtumi põhjal. Nii ei kõrvuta ma ühe kaardi reklaamitud eelist teise kaardi tegeliku kogukuluga, vaid püüan vaadata mõlemat sama mõõdupuuga.
Kuidas võrrelda seda tavapäraste alternatiividega
Tavaline alternatiiv on alustada otse oma panga veebilehelt või rakendusest. See võib olla parem, kui olen juba kindlalt otsustanud, millist teenusepakkujat kasutan, või tahan kohe näha ametlikku taotlusprotsessi. Selline lähenemine annab otsese info, kuid võib piirata vaadet teistele võimalustele.
Teine võimalus on teha võrdlus käsitsi. Selle eelis on detailne kontroll: saan ise iga tingimuse üles märkida ja dokumentidega kõrvutada. Puuduseks on ajakulu ning oht, et keskendun ainult ühele silmapaistvale omadusele. Cartões Fácil on siin mugavam, sest aitab mõtlemise alguses küsimusi järjestada.
Minu jaoks on parim lahendus nende meetodite ühendamine. Kasutan rakendust esimeseks filtreerimiseks, seejärel liigun ametlike tingimuste juurde. Kui need kaks pilti ei ühti, usaldan lõplikus otsuses ametlikku dokumentatsiooni, mitte mugavamat esmamuljet.
Võrdluses üldise eelarverakendusega on erinevus samuti selge. Eelarverakendus aitab jälgida juba toimunud kulutusi, Cartões Fácil aga toetab krediitkaardi valimist enne kohustuse võtmist. Need ei täida sama ülesannet, kuigi mõlemad võivad kuuluda minu rahalise planeerimise tööriistakasti.
See eristus aitab ka otsustada, kas rakendust üldse vaja on. Kui minu küsimus on „kuhu mu raha eelmisel kuul läks?”, otsin eelarve jälgimise tööriista. Kui küsimus on „milliseid omadusi peaksin enne krediitkaardi taotlemist võrdlema?”, on valikuabi sobivam algus. Ühe vahendi kasutamine teise ülesande jaoks võib tekitada ootuse, mida see ei peagi täitma.
Kellele see sobib ja kellele mitte
Soovitaksin seda inimesele, kes vajab krediitkaardi valimisel rahulikku alguspunkti, tahab oma vajadused enne taotlemist läbi mõelda või tunneb, et pakkumiste hulk ajab segadusse. See võib olla eriti mugav esmakasutajale, kellel ei ole veel kindlat harjumust finantstoodete tingimusi võrrelda.
Samuti võib rakendus kasulik olla inimesele, kes kaalub olemasoleva kaardi vahetamist. Sellisel juhul ei alustaks ma siiski ainult uue võimaluse otsimisest, vaid võrdleksin esmalt praeguse kaardi tegelikku kasutust oma tänaste vajadustega. Mõnikord selgub, et uut kaarti polegi vaja.
Jätaksin selle vahele, kui otsin ainult kulude jälgimist, maksete tegemist või olemasoleva krediidikonto haldamist. Samuti ei kasutaks ma seda ainsa alusena juhul, kui finantsolukord on ebastabiilne või krediidikohustuse tagasimakse tekitab juba praegu pinget. Sellises olukorras on parem keskenduda eelarvele ja sõltumatule nõule.
Rakendus sobib kõige paremini inimesele, kes on valmis ise kaasa mõtlema ega oota, et üks soovitus keerulise otsuse tema eest ära teeks. Kui ma tahan kiiret kinnitust, et konkreetne kaart on kindlasti parim või et minu taotlus õnnestub, ei täida see ootust. Kui aga vajan esialgset raamistikku, et teada, mida edasi uurida, on selle kasutamine palju põhjendatum.
Minu soovitus järgmise sammu jaoks
Kui oled rakenduse paigaldanud, ära sea eesmärgiks kohe kaart valida. Sea eesmärgiks jõuda selge otsustuseni: mida ma vajan, mida ma saan endale lubada ja millised tingimused pean enne nõustumist üle kontrollima. See muudab esimese kasutuskorra palju rahulikumaks.
Minu soovitatud töövoog on lihtne. Pane enne alustamist oma eesmärk kirja, vasta rakenduse valikutele ausalt, võrdle saadud suunda oma tegeliku rahakasutusega ja koosta lõpuks lühike nimekiri küsimustest teenusepakkujale. Alles pärast seda otsusta, kas taotlus on mõistlik.
Gennerationi rakendus ei ole minu hinnangul mõeldud finantsotsuse automaatseks tegemiseks, vaid selle paremaks ettevalmistamiseks. Just selles rollis on see kõige tugevam. Tasuta hind, madal vanusepiirang ja lai kasutajaskond teevad proovimise lihtsaks, kuid arukas kasutamine tähendab siiski ametlike tingimuste kontrollimist.
Rakenduse vanusemärgis PEGI 3 ja Androidi miinimumnõue 7.0 annavad paigaldamise sobivuse kohta konkreetse lähtepunkti, kuid need ei ütle midagi selle kohta, kas krediiditoode ise on igale kasutajale sobiv. Mina eristaksin alati tehnilist ligipääsu finantsotsuse valmisolekust: rakendust võib olla lihtne proovida, ent kaardi võtmist tasub kaaluda alles siis, kui vajadus ja tagasimakseplaan on selged.
Minu lõplik hinnang on positiivne, eriti algajale, kes ei tea, kust krediitkaardi valimist alustada. Cartões Fácil on kõige kasulikum siis, kui kasutad seda mõtlemise korrastamiseks, mitte lõpliku otsuse asendajana. Kui lähed pärast rakenduse kasutamist teadlikult edasi teenusepakkuja tingimusi lugema, võib see olla praktiline ja rahustav esimene samm.
Plussid
- Kaartide haldamine on lihtne ka vähem kogenud kasutajale.
- Rakendus aitab olulist kaarditeavet ühes kohas korrastada.
- Selge ülesehitus võimaldab vajaliku funktsiooni kiiresti leida.
- Väikese mahuga rakendus ei koorma telefoni liigselt.
- Praktiline lahendus igapäevaste kaartide mugavamaks kasutamiseks.
Miinused
- Kõik funktsioonid ei pruugi eri seadmetes ühtemoodi töötada.
- Mõne võimaluse kasutamiseks võib olla vaja internetiühendust.
- Kasutajaliides võib esmakordsel kasutamisel vajada harjumist.
- Rakenduse võimalused võivad jääda aktiivsele kasutajale piiratuks.
- Privaatsustingimused tasub enne isikuandmete sisestamist üle vaadata.
Korduma kippuvad küsimused: Cartões Fácil
Mis on Cartões Fácil ja milleks seda rakendust kasutatakse?
Cartões Fácil on rakendus, mille abil saab luua, kohandada ja hallata digitaalseid kaarte ning kutseid. Seda võib kasutada näiteks sünnipäevade, pulmade, pidude, õnnitluste või muude sündmuste jaoks. Enne allalaadimist tasub arvestada, et rakenduse täpsed võimalused võivad sõltuda versioonist, seadme operatsioonisüsteemist ja sellest, kas kasutatav mall või funktsioon on tasuta või tasuline.
Kas Cartões Fácil kasutamiseks on vaja kasutajakontot või internetiühendust?
Rakenduse põhifunktsioonide kasutamine võib olla võimalik ka ilma kontota, kuid mõne kujunduse salvestamiseks, jagamiseks või seadmete vahel sünkroonimiseks võidakse nõuda registreerumist. Internetiühendust on tõenäoliselt vaja mallide, piltide ja muude kujunduselementide laadimiseks ning valmis kaardi jagamiseks. Kui ühendus puudub, võivad mõned funktsioonid või eelvaated töötada piiratud kujul.
Kas Cartões Fácil on tasuta või sisaldab rakendusesiseseid oste?
Cartões Fácil võib olla tasuta allalaaditav, kuid kõik mallid, kujunduselemendid või eksportimisvõimalused ei pruugi olla tasuta. Mõnes versioonis võidakse pakkuda rakendusesiseseid oste, tellimusi või reklaamide eemaldamist. Enne kasutamist soovitan kontrollida Google Play poe või App Store’i hinnateavet, sest hinnad, prooviperioodid ja tellimuse tingimused võivad piirkonniti ning rakenduse uuendustega muutuda.
Kas Cartões Fáciliga loodud kaarte saab salvestada ja jagada teistega?
Üldjuhul on digitaalse kaardi loomise mõte selle salvestamine seadmesse või jagamine teistega sõnumirakenduste, e-posti ja sotsiaalmeedia kaudu. Jagamise täpsed vormingud sõltuvad rakenduse võimalustest ning kasutatavast telefonist. Enne lõplikku kujundamist tasub kontrollida, kas kaart eksporditakse pildi, PDF-i või lingina ning kas tasuta versioon lisab vesimärgi või piirab kvaliteeti.
Milliseid privaatsus- ja lubadega seotud aspekte peaksin enne Cartões Fácil allalaadimist teadma?
Kuna rakenduses võidakse kasutada fotosid, kontakte või seadme salvestusruumi, võib Cartões Fácil küsida juurdepääsu fotodele, failidele ja muudele funktsioonidele. Anna ainult need õigused, mis on kaardi loomiseks või jagamiseks vajalikud. Samuti tasub enne installimist üle vaadata rakenduse privaatsuspoliitika, arendaja andmed ning see, millist kasutus- või diagnostikateavet rakendus kogub.


